التكنولوجيا النظيفة تفقد زخمها.. 395 مليار دولار في 3 أشهر والسؤال: لماذا؟
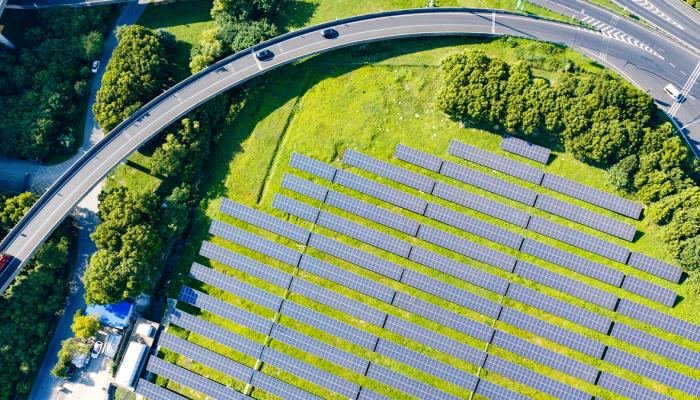
سجلت الاستثمارات العالمية في التكنولوجيا النظيفة مستويات قياسية خلال عام 2025، لكن هذا الزخم بدأ يتباطأ خلال النصف الأول من 2026، إذ انخفضت الاستثمارات العالمية في التكنولوجيا النظيفة بنسبة 17%.
وبلغت الاستثمارات العالمية في التكنولوجيا النظيفة مستويات قياسية في عام 2025 بعد سنوات من النمو المتواصل في تصنيع ونشر التقنيات اللازمة لتسريع التحول نحو اقتصاد يعتمد على الطاقة النظيفة.
وقد وصل إجمالي الاستثمارات في مجالات الطاقة النظيفة، والنقل، والتصنيع، والصناعات منخفضة الكربون إلى ما يقرب من تريليوني دولار في العام الماضي، وهو ما يعادل ثلاثة أضعاف المبلغ المسجل في عام 2018.
ومع ذلك، فقد تراجع هذا الزخم في النصف الأول من عام 2026، وفق ما جاء في تقرير “مرصد الاستثمار النظيف”، إذ انخفضت الاستثمارات العالمية في مجال التكنولوجيا النظيفة بنسبة 17% مقارنة بالفترة نفسها من عام 2025، لتصبح متماشية تقريباً مع المستويات المسجلة في النصف الأول من عام 2024.
وشهدت الاستثمارات انخفاضاً حاداً في الربع الأول من عام 2026، حيث تراجعت بمقدار 151.1 مليار دولار (أي بنسبة 28%) عن المستويات المرتفعة المسجلة في نهاية عام 2025، لتعود إلى مستويات تضاهي تلك المسجلة في الربع الأول من عام 2024.
وفي الربع الثاني، ارتفعت الاستثمارات بنسبة 5% لتصل إلى 395.4 مليار دولار، مما عوض ذلك الانخفاض جزئياً، إلا أنها ظلت أقل بنسبة 25% مقارنة بالربع الأخير من عام 2025.
إجمالي الاستثمارات النظيفة في نشر تقنيات الطاقة الكهربائية والنقل
شهد إجمالي الاستثمارات النظيفة في نشر تقنيات الطاقة الكهربائية والنقل، وهما المكونان الأكبر للاستثمار العالمي في مجال الطاقة النظيفة، انخفاضاً في النصف الأول من عام 2026 مقارنةً بكل من الأشهر الستة السابقة والفترة نفسها من عام 2025.
فقد انخفض الاستثمار في الطاقة الكهربائية بنسبة 31% عالميا، في الربع الأول مقارنة بالمستويات المرتفعة المسجلة في الربع الرابع من عام 2025، ثم ارتفع بنسبة 5% في الربع الثاني.
وفي قطاع النقل، تراجع الاستثمار بنسبة 29% في الربع الأول مقارنة بالربع السابق، ثم ارتفع بنسبة 8% في الربع الثاني.
وظل الإنفاق على الطاقة النظيفة والنقل في الربع الثاني من عام 2026 أقل بنسبة 39% و6% على التوالي مقارنة بمستويات الربع الثاني من عام 2025.
وكانت الصين مسؤولة عن الجزء الأكبر من هذا الانخفاض، إذ أدى تحولها نحو التسعير القائم على آليات السوق لمشاريع توليد الطاقة المتجددة الجديدة في عام 2025 إلى تسارع عمليات التركيب قبل حلول الموعد النهائي، تلاه تراجع متفاوت في النشاط.
كما ألغت بكين تدريجياً الإعفاءات الضريبية الممنوحة للمستهلكين عند شراء المركبات الكهربائية بدءاً من يناير/كانون الثاني 2026.
ونتيجة لذلك، انخفض الاستثمار النظيف في الصين بمقدار 133 مليار دولار (أي بنسبة 49%) بين الربع الرابع من عام 2025 والربع الأول من عام 2026، وذلك بعد طفرة شهدها الربع الرابع في نشر تقنيات الطاقة الشمسية وطاقة الرياح والمركبات الكهربائية استباقاً لتغييرات الدعم الحكومي.
وبناءً على ذلك، شكلت استثمارات الصين 88% من إجمالي الانخفاض العالمي المسجل في الربع الأول.
الربع الثاني من 2026
وفي المقابل، شهد الربع الثاني من عام 2026 زيادة في الاستثمارات عبر العديد من الأسواق الرئيسية، حيث ارتفعت بنسبة 23% في الهند، و11% في الولايات المتحدة، و9% في الصين، و4% في أوروبا مقارنة بالربع الأول.
كما تجاوزت الاستثمارات في كل من الهند وأوروبا مستويات الربع الثاني من عام 2025، في حين ظلت الاستثمارات في الصين والولايات المتحدة دون تلك المستويات.
وانخفضت حصة الصين من الاستثمار العالمي في الطاقة النظيفة من 52% في الربع الرابع من عام 2025 إلى 39% في الربع الثاني.
ورغم أن هذه الزيادات جعلت الانتعاش الربع-سنوي أكثر تنوعاً من الناحية الجغرافية، إلا أنها لم تكن كافية لتعويض الانخفاض الذي حدث في الربع الأول أو للإشارة إلى تحول جوهري في التوزيع العالمي للاستثمارات النظيفة.
حصاد الاستثمار في تصنيع التكنولوجيا النظيفة والمنشآت الصناعية
وفي النصف الأول من عام 2026، شهد الاستثمار في تصنيع التكنولوجيا النظيفة مساراً تنازلياً أكثر استمراراً.
ويأتي هذا التراجع عقب سنوات من التوسع السريع في القدرات الإنتاجية، مما أدى إلى فائض كبير في القدرات القائمة لتصنيع الألواح الشمسية والبطاريات مقارنة بالطلب الحالي، وفرض ضغوطاً على الأسعار وهوامش ربح الشركات المصنعة.
ورغم ارتفاع إجمالي الاستثمارات في مجال الطاقة النظيفة عام 2026، مدفوعاً بالاستثمار في نشر تقنيات الطاقة النظيفة ووسائل النقل النظيف، إلا أن الاستثمار في إنشاء وتوسيع مرافق التصنيع والمنشآت الصناعية المرتبطة بها تراجع لربعين متتاليين في عام 2026.
إذ انخفض بنسبة 14% في الربع الأول وبنسبة 7% إضافية في الربع الثاني ليصل إلى 27.9 مليار دولار.
ويُعد هذا استمراراً للاتجاه التنازلي في الاستثمار بقطاع تصنيع التكنولوجيا النظيفة، وهو اتجاه بدأ منذ أواخر عام 2023.
تراجع حصة الصين
وللمرة الأولى، انخفضت حصة الصين من الاستثمارات العالمية في تصنيع التكنولوجيا النظيفة والمنشآت الصناعية إلى ما دون الثلث، وهو تراجع كبير مقارنة بذروة بلغت أكثر من 71% في عام 2023.
وفي حين يأتي هذا التباطؤ بعد سنوات من الاستثمارات الضخمة التي منحت الصين هيمنة واسعة على جميع سلاسل التوريد الرئيسية للتكنولوجيا النظيفة، فإنه يعزز أيضاً الأهمية النسبية لمناطق أخرى في دفع عجلة الاستثمارات الجديدة مستقبلاً.
ومع أن الإنفاق الرأسمالي الفعلي على مرافق التصنيع والمنشآت الصناعية قد تباطأ، إلا أن الاستثمارات المُعلن عنها تشير إلى واقع مختلف، فقد ارتفعت قيمتها بنسبة 10% (ما يعادل 4.2 مليار دولار) في الربع الأول من عام 2026 مقارنة بالربع الأخير من عام 2025، ثم استقرت عند مستوياتها في الربع الثاني.
وبحسب تقرير “مرصد الاستثمار النظيف”، يمثل هذا تحولاً ينهي سلسلة من التراجعات المتتالية في الاستثمارات المُعلن عنها استمرت أربعة أرباع، مما يعطي مؤشراً استشرافياً لاحتمالية انتعاش الاستثمار الفعلي في الأرباع القادمة.
قطاع الطاقة الشمسية
وكان قطاع الطاقة الشمسية مسؤولاً عن جزء كبير من التراجع في الاستثمار الصناعي، حيث انخفض بنسبة 39% في النصف الأول من عام 2026 مقارنة بالأشهر الستة الأخيرة من عام 2025.
ويأتي ذلك استمراراً لتراجعات ربع سنوية متتالية بدأت بعد أن بلغ الاستثمار في الطاقة الشمسية ذروته في الربع الأخير من عام 2023، إذ انخفضت قيمة الاستثمارات بمقدار 21.6 مليار دولار (أي بنسبة 83%) لتصل إلى 4.2 مليار دولار بحلول الربع الثاني من عام 2026.
وقد ساهمت الصين بنسبة 94% من هذا الانخفاض، في حين ارتفعت حصة الهند من الاستثمارات العالمية من 5% إلى 48%، مما جعلها المساهم الأكبر على الإطلاق خلال الأرباع الأربعة الماضية.
وتضاعفت الاستثمارات المعلن عنها في مجال الطاقة الشمسية بأكثر من الضعف في النصف الأول من عام 2026 مقارنة بالنصف الثاني من عام 2025، لكنها ظلت أقل بنسبة 32% عن مستويات الفترة نفسها من عام 2025.
استثمارات تصنيع البطاريات
كما شهدت الاستثمارات في تصنيع البطاريات تراجعاً، حيث انخفضت بنسبة 13% في الربع الأول من عام 2026 مقارنة بالربع السابق، وبنسبة إضافية بلغت 6% في الربع الثاني من عام 2026.
وفي الوقت نفسه، استقرت الاستثمارات المعلن عنها في مجال البطاريات عند مستويات مماثلة لتلك المسجلة في النصف الأخير من عام 2025.
ومن شأن المشاريع المعلن عنها في الهند وجنوب شرق آسيا والشرق الأوسط والأسواق الناشئة الأخرى أن توسع النطاق الجغرافي لتصنيع البطاريات.
كما قد تساهم المنشآت الجديدة المعلن عنها لإنتاج المواد النشطة كهربائياً للبطاريات في أوروبا في تنويع الإمدادات العالمية في مراحل الإنتاج الأولية.
المعادن الحيوية ووقود الطيران
وواصلت الاستثمارات الجديدة في المعادن الحيوية نموها للربع الثالث على التوالي، مرتفعة بنسبة 50% عن أدنى مستوياتها المسجلة في منتصف عام 2025، وتركزت الاستثمارات الكبرى الجديدة المعلن عنها في النصف الأول من عام 2026 على الليثيوم والجرافيت.
وشملت أكبر المشاريع المعلن عنها لإنتاج الليثيوم مواقع في الأرجنتين وفرنسا والصين والولايات المتحدة، بينما تضمنت استثمارات الجرافيت مشاريع في كندا والصين وماليزيا وملاوي.
وتشير هذه الإعلانات إلى استمرار الجهود الرامية لتنويع سلاسل توريد المعادن، وإن كانت مستويات نضج المشاريع متفاوتة.
وانخفضت الاستثمارات في منشآت وقود الطيران المستدام (SAF) بنحو 5% على أساس ربع سنوي خلال كل من الربعين الأول والثاني من عام 2026، لتصل بحلول الربع الثاني إلى أقل من نصف ذروة مستوياتها المسجلة في أوائل عام 2024، ومع ذلك، ظل وقود الطيران المستدام المساهم الأكبر منفرداً في إجمالي الاستثمارات المعلن عنها في قطاعي التصنيع والصناعة خلال النصف الأول من عام 2026.
وتغطي قائمة المشاريع الجديدة المعلن عنها أسواقاً ومسارات إنتاج متعددة، مما يشير إلى احتمالية توسع وتنوع إمدادات وقود الطيران المستدام عالمياً في حال المضي قدماً في تنفيذ هذه المشاريع.